Банкротство физических лиц: списание долгов через суд или МФЦ
Помогаем гражданам и ИП законно освободиться от кредитов, займов и налогов: проверяем, подходит ли банкротство, выбираем судебную или внесудебную процедуру, защищаем жильё, машину и доходы семьи.
Когда к нам обращаются, если:
Если вы в Благовещенске: какой суд, куда подавать документы и местные особенности.
- Платежи по кредитам и займам больше, чем доход, а просрочка растётРазбор по теме: Банкротство ИП с долгами
- Звонят коллекторы, приставы арестовали счета и списывают зарплатуРазбор по теме: Приставы и банкротство
- Долг от 25 000 ₽ и приставы закрыли производство за отсутствием имуществаРазбор по теме: Внесудебное банкротство через МФЦ
- Есть ипотека или машина, и вы боитесь их потерятьРазбор по теме: Машина при банкротстве физлица
- Кредитор или налоговая сами подали на ваше банкротствоРазбор по теме: Последствия банкротства физлица
- Бывший ИП с долгами по налогам и поставщикамРазбор по теме: Банкротство ИП с долгами
Два пути
Через суд или через МФЦ
Внесудебное банкротство через МФЦ
Бесплатно, без суда и управляющего, длится шесть месяцев. Подходит при долге от 25 000 до 1 000 000 ₽, если приставы окончили производство за отсутствием имущества либо вы пенсионер или получатель пособий с долгой историей взыскания (ст. 223.2 Закона о банкротстве).
Разбор по теме: Внесудебное банкротство через МФЦ →Судебное банкротство
Арбитражный суд Амурской области вводит реструктуризацию долгов или реализацию имущества. Обязательно при долге от 500 000 ₽ и просрочке больше трёх месяцев, возможно и при меньшей сумме, если платить нечем (ст. 213.4).
Разбор по теме: Банкротство физического лица через суд →Что сохраняется
Единственное жильё без ипотеки, прожиточный минимум на вас и иждивенцев, личные вещи и предметы обихода (ст. 446 ГПК РФ). Машину и ипотечную квартиру в ряде случаев тоже можно отстоять, но это решается заранее.
Разбор по теме: Прожиточный минимум и удержания в банкротстве →Чек-лист
Какие долги спишут, а какие нет
Списываются
- Кредиты банков и займы МФО, включая проценты и штрафы
- Долги по распискам и договорам займа перед частными лицами
- Налоги и взносы, кроме начисленных после подачи заявления
- Долги по ЖКХ, связи, услугам
- Долги бывшего ИП перед поставщиками и бюджетом
- Долги по исполнительным листам, по которым приставы ничего не нашли
Не списываются
- Алименты и возмещение вреда жизни и здоровью (п. 5 ст. 213.28)
- Субсидиарная ответственность и убытки, причинённые компании (п. 6 ст. 213.28)
- Текущие платежи, возникшие после принятия заявления
- Долги, о которых должник умолчал или которые возникли из-за обмана кредитора
- Зарплата и выходные пособия, если должник был работодателем
- Всё, если суд установит недобросовестность: скрытое имущество, фиктивные сделки (п. 4 ст. 213.28)
Как ведём дело
От первого разговора до списания долгов
- ДиагностикаСчитаем долги, смотрим доходы, имущество и сделки за три года. Честно говорим, подходит ли банкротство и какая процедура выгоднее: суд, МФЦ или переговоры с кредиторами.
- Подготовка к процедуреРазбираем риски: продажи имущества родственникам, залоги, поручительства, общая собственность супруга. Часть вопросов нужно решить до подачи заявления, потом будет поздно.
- Документы и заявлениеСписок кредиторов, опись имущества, справки о доходах и счетах, документы о сделках (п. 3 ст. 213.4). Выбираем СРО, из которой суд утвердит финансового управляющего.
- Введение процедурыСуд признаёт заявление обоснованным и вводит реструктуризацию долгов или сразу реализацию имущества. С этого дня начисление процентов и звонки коллекторов прекращаются, исполнительные производства приостанавливаются.
- Работа с управляющимСопровождаем взаимодействие с финансовым управляющим и кредиторами: сохранение прожиточного минимума, исключение имущества из конкурсной массы, возражения на требования кредиторов.
- Завершение и освобождениеСуд завершает реализацию имущества и освобождает от долгов (ст. 213.28). Помогаем снять аресты, закрыть исполнительные производства и восстановить финансовую жизнь.
Честно о рисках
Что важно знать заранее
Банкротство не бесплатно даже через суд
Должник вносит на депозит суда 25 000 ₽ вознаграждения финансового управляющего (п. 3 ст. 20.6 Закона о банкротстве) и оплачивает публикации. Суд по ходатайству может дать отсрочку депозита до первого заседания.
Сделки за три года проверят
Подаренная или дёшево проданная родственникам машина или квартира может быть возвращена в конкурсную массу (ст. 61.2). Об этом честно говорим на первой встрече, а не после подачи заявления.
Последствия есть, но они переживаемы
Пять лет нужно сообщать о банкротстве при получении кредита, три года нельзя руководить компанией, повторно списать долги через суд можно через пять лет (ст. 213.30). Запрет на выезд за границу снимается по окончании процедуры.
Смежные вопросы
Если ваш вопрос шире
Вопросы и ответы
Частые вопросы
С какой суммы долга можно подать на банкротство физического лица?
Через МФЦ - при долге от 25 000 до 1 000 000 ₽ и при условии, что исполнительное производство окончено за отсутствием имущества либо вы относитесь к льготным категориям (ст. 223.2 Закона о банкротстве). Через суд закон не устанавливает минимум: подать заявление можно при любой сумме, если предвидите неплатёжеспособность, а при долге от 500 000 ₽ и просрочке три месяца это обязанность (ст. 213.4).
Сколько стоит банкротство физического лица?
Внесудебное банкротство через МФЦ бесплатное. В судебном должник вносит на депозит суда 25 000 ₽ на вознаграждение финансового управляющего и оплачивает обязательные публикации в ЕФРСБ и газете «Коммерсантъ», плюс почтовые расходы. Стоимость работы юриста зависит от объёма имущества и сложности дела и обсуждается после разбора документов.
Заберут ли единственное жильё при банкротстве?
Единственное жильё без ипотеки в конкурсную массу не входит (ст. 446 ГПК РФ). Исключение: суд может признать его «роскошным» и заменить более скромным, если площадь и стоимость явно превышают разумные потребности семьи. Ипотечное жильё - предмет залога, и его судьба решается отдельно, иногда его можно сохранить через соглашение с банком.
Что будет с машиной?
Автомобиль входит в конкурсную массу и по общему правилу продаётся. Исключить его можно, если машина нужна по инвалидности или для работы, за счёт которой живёт семья, либо если управляющий и кредиторы согласятся с выкупом по оценке. Стратегию по машине определяем до подачи заявления.
Сколько длится процедура?
Внесудебное банкротство через МФЦ - ровно шесть месяцев. Судебное: реализация имущества вводится на шесть месяцев и может продлеваться (п. 2 ст. 213.24), в среднем простое дело занимает 8-12 месяцев, спорное с оспариванием сделок - дольше.
Могут ли отказать в списании долгов?
Да, если должник действовал недобросовестно: скрыл имущество или доходы, дал кредитору заведомо ложные сведения при получении кредита, не сотрудничал с управляющим (п. 4 ст. 213.28). Тогда процедура завершается, а долги остаются. Именно поэтому важно правильно подготовиться и ничего не скрывать.
Что происходит с зарплатой во время банкротства?
Доходами распоряжается финансовый управляющий, но из них ежемесячно исключается прожиточный минимум на должника и на каждого иждивенца. По ходатайству суд может исключить больше: например, на аренду жилья, лечение или обучение детей.
Можно ли обанкротиться, если я ИП или был им?
Да, индивидуальный предприниматель банкротится по правилам для граждан, с некоторыми особенностями: после признания банкротом статус ИП прекращается, и пять лет нельзя регистрироваться заново (ст. 216). Долги закрытого ИП тоже списываются в общем порядке.
Вы работаете только в Благовещенске?
Офис в Благовещенске, но банкротство граждан ведём по всей Амурской области и в других регионах: заявление подаётся через «Мой арбитр», заседания во многих судах проходят по видеосвязи, а через МФЦ процедура вообще не требует нашего личного присутствия.
Статьи по теме
Разбираем подробнее
Разберём вашу ситуацию бесплатно
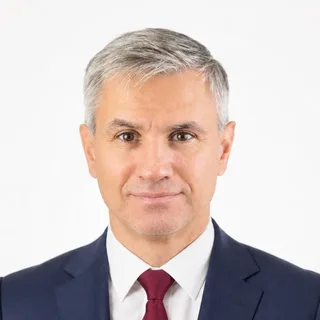
Алексей Шапкин посмотрит документы и честно скажет, какие есть варианты, сколько это займёт и во что обойдётся. Благовещенск, ул. Шевченко, 7, офис 303, или дистанционно.